Memasuki awal tahun 2022, nasib industri shipping memiliki cerita yang berbeda. Pelayaran container semaikin moncer, namun tidak demikian dengan pelayaran non-container. Pelayaran tanker, bulk, dan LNG semuanya mengawali tahun dengan tidak menggembirakan.
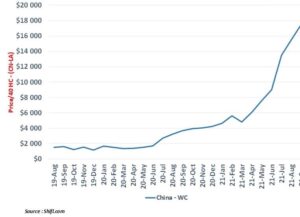
Hal tersebut tercermin dari pergerakan rate masing-masingnya yang saling bertolak belakang, antara container dan no-container. Freight rate pelayaran container semakin naik, sementara rate untuk kapal-kapal tanker, bulk, dan LNG terus menurun dibanding bulan sebelumnya (Desember 2021), bahkan jika dibanding periode yang sama tahun lalu (awal Januari 2021).
Menurut Clarksons Platou Securities, sebagaimana ditulis freightwave.com, rate kapal tanker sangat bergantung pada efek Covid-19 terhadap kebutuhan mobilitas, khususnya aviasi penerbangan serta kebijakan produksi negara-negara OPEC. Curah kering sedang terombang-ambing oleh ekonomi China, kondisi cuaca di Brasil, Australia, serta kebijakan larangan ekspor batu bara Indonesia pada bulan Januari.
Pergerakan tarif pengiriman LNG dipengarhui oleh cuaca dan harga komoditas LNG di negara Asia dan Eropa, pergeseran dari kesepakatan spot rate ke sewa jangka panjang.
Sementara itu, kenaikan freight rate peti kemas dipicu oleh peningkatan permintaan konsumen di AS.
Rate Tanker Suram
Baik rate crude tanker (pengangkut minyak mentah) maupun product tanker (pengangkut bahan bakar) mengalami penurunan yang dratis pada awal tahun. Dibanding bulan sebelumnya (Desember 2021), maupun dibanding periode yang sama tahun lalu (Januari 2021), rate untuk jenis angkutan ini turun cukup dalam.
“Hasil yang suram,” kata Broker BRS tentang tariff kapal VLCC, tanker pengangkut minyak mentah dengan kapasitas angkut kurang lebih 2 juta barel. BRS juga punya kesimpulan yang sama dengan kapal Suezmax, tanker dengan kapasitas angkut kurang lebih 1 juta barel. “Awal tahun yang buruk,” katanya.
Clarksons Platou Securities juga mengamini hal tersebut. Pada minggu perdana Januari, kata Clarksons, spot rate untuk kapal VLCCs yang berusia di atas 10 tahun hanya $800 per hari, turun 90% dari bulan sebelumnya (Desember 2021) dan 70% dibanding periode yang sama tahun lalu ( Januari 2021). Ini sangat jauh dari angka breakeven rate/BEP pada angka kurang lebih $26.000 per hari.
Hal yang sama terjadi pada tanker Suezmax. Menurut Clarksons, rate tanker Suezmax berumur 10 tahun hnaya $4.200/hari, turun 69% dari bulan sebelumnya (Desember 2021). Sama seperti VLCC, angka ini sangat jauh dari breakeven rate yang diperkirakan sebesar $19.000/hari.
Padahal, pemilik kapal tanker sudah mengeluarkan uang banyak dalam setahun terakhir. Apalagi, tahun ini supply tanker bertambah, menyusul kehadiran sejumlah tanker baru yang selesai dibangun. Tahun ini (2022), ada penambhan 44 VLCC dan 39 Suezmax yang siap dioperasikan. Penambahan ini lebih banyak dari jumlah tanker baru tahun lalu yakni 35 VLCC dan 23 Suezmax.
Sama seperti crude tanker, product tanker pun mengalami nasib yang sama. Awal tahun 2022 juga menjadi waktu yang mengerikan untuk product tanker.
Menurut Clarksons, spot rates untuk LR2s (product tanker berkapasitas 80.000-119.999 DWT) yang berusia 10 tahun hanya sebesar $5.200/hari pada minggu perdana Januari, turun 71% dari bulan lalu (Desember 2021) dan 38% dari periode yang sama tahun lalu (Januari 2021). Nilai spot rate tersebut bahkan tidak mencapai sepertiga dari kebutuhan BEP yang mencapai $18.000/hari.
Nasib sedikit lebih baik dialami MRs (product tanker berkapasitas 25.000-54.999 DWT). Spot rate tanker ini sebesar kurang lebih $7.900/hari, turun 49% dari bulan Desember. Kendati belum mencapai BEP, namun jaraknya tidak terlampu jauh dengan angka BEP sebesar $11.000/hari.
Dry bulk
Sama seperti tanker, rate dry bulk juga jatuh bebas pada awal tahun. Menurut Ben Nolan, analis Stifel, turunnya rate hampir terjadi pada semua jenins bulker. Namun yang paling drastis dialami kapal Capesize yang beukuran 180.000 DWT.
Menurut Clarksons, spot rate Capesize pada Januari rata-rata hanya $10.200/hari, turun 55% dibanding bulan sebelumnya (Desember 2021). Angka ini sangat jauh dari harga tertinggi pada bulan September tahun lalu yang mencapai $87.000/hari. Dengan angka ini, pemain dry bulk masih jauh dari untung. Bahakan untuk mencapai BEP sebesar $17.000/hari pun masih jauh.
Kapal dry bulk ukuran Panamax (berkapasitas 65.000-90.000 DWT) juga mengalami hal yang sama. Rate rata-rata pada Januari hanya sebesar $20.000/hari, turun 9% dibanding Desember. Sementara itu, rate kapal Supramax (45.000-60.000 DWT) rata-rata $20.200/hari, turun 26% dari bulan sebelumnya.
LNG
Jika dinilai dari angkanya, LNG shipping mengalami penurunan paling besar pada awal tahun. Spot rates untuk kapal angkut LNG jenis TFDE (tri-fuel diesel engine) pada Januari rata-rata $22.000/hari, turun 81% dari Desember dan 76% dari periode yang sama tahun lalu (Januari 2021).
Angka ini sangat jauh jika dibanding rate pada November-Desesember 2021 yang mencapai rata-rata $205.000/hari. Apalagi dibanding rekor tertinggi yang pernah ada yang mencapai $424.000 per hari.
Freight Rate Container Meroket
Indeks freight rate container yang dikeluarkan Shanghai Containerized Freight Index pada pada minggu pertama Januari berada pada rekor tertinggi. Demikian indeks WCI (World Container Index) Drewry (WCI) yang mencapai $9,545/40ft pada awal Januari, naik 12% dari awal Desember dan 82% dibanding minggu yang sama tahun lalu (2021).