
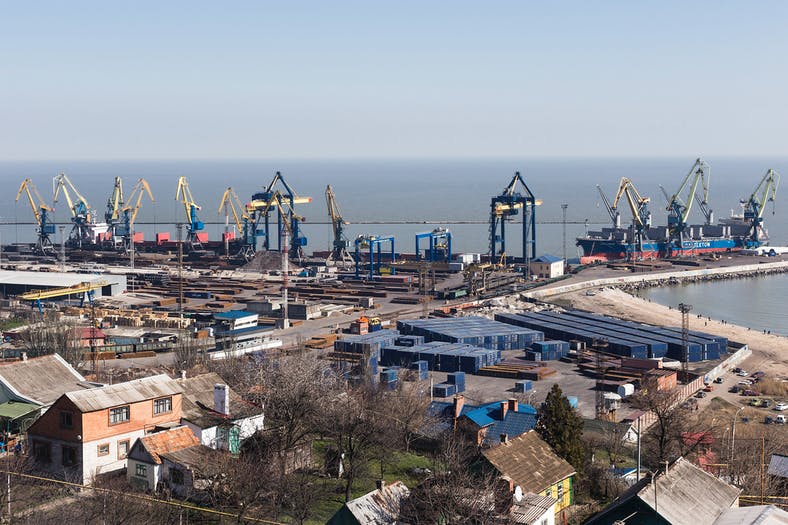
Foto: Pelabuhan Mauriopol, Ukraina
Perang di Ukraina akan menjadi ujian baru bagi rantai pasok global (supply chain) yang masih babak belur sebagai dampak dari pandemi covid-19. Sebagaimana dilaporkan, pandemi covid-19 telah berdampak signifikan terhadap rantai pasok global. Kongesti di pelabuhan sangat massif. Waiting time kapal tercatat sebagai yang terlama dalam sejarahnya. Ketepatan jadwal kapal mencapai titik terendah dalam sejarah industry shipping. Tariff shipping, baik spot rate maupun contract rate tercatat menjadi rekor tertinggi dalam sejarahnya.
Sempat ada berita baik paska tahun baru China (Imlek) tahun ini. Sekitar pertengahan Februari, supply chain terlihat seperti membaik. Kongesti Pelabuhan sedikit berkurang. Waiting time kapal sedikit membaik. Ada sedikit kelegaan di pasar spot, yang ditandai dengan tarif (spot rate) yang turun, walau nilai kontrak jangka panjang yang tinggi sejak ditetapkan awal tahun sudah terkunci.
Kemudian menjelang akhir Februari terjadi invasi Rusia ke Ukraina. Ini akan menjadi babak baru dalam supply chain global. Masalah dan gangguan rantai pasok akan masuk babak baru.
Memang, kontribusi Rusia dan Ukraina dalam perdagangan global terlihat relatif kecil. Pangsa impor dan ekspor Ukraina masing-masing hanya sebesar 0,3%. Rusia sedikit lebih tinggi, dengan pangsa eksport dan import masing-masing 1,9% dan 1,4% terhadap perdagangan global.
Kendati secara total relatif kecil, namun kedua negara ini merupakan eksportir utama sejumlah komoditas tertentu. Rusia dan Ukraina adalah supplier utama komoditas minyak, gas, dan biji-bijian dalam pasar global.
Secara regional, Rusia dan Ukraina punya peran penting dalam aktivitas perdagangan negara-negara Baltik dan negara-negara Eropa Timur lainnya, yaitu Lituania, Bulgaria, Finlandia, dan Latvia. Hampir 40% perdagangan di keempat negara ini terkait erat dengan Rusia, tidak hanya melalui impor dan ekspor barang, tetapi juga aktivitas rantai pasok.
Sanksi dan Inefisiensi Transportasi
Sebagai protes atas invasi Rusia ke Ukraina, negara-negara UE telah melarang ekspor sejumlah produk ke Rusia, termasuk peralatan, material-material, dan mesin berteknologi tinggi. Sanksi UE akan meluas ke Belarusia yang dinilai sangat pro Rusia. Nilai produk-produk yang masuk daftar sanksi mencapai setidaknya 40% dari total nilai ekspor UE ke Rusia. Hal ini tentu sangat memukul perdagangan tahun ini. Larangan ekspor ke Rusia tersebut mengakibatkan stagnannya arus komoditas dan berkurangnya volume pengiriman.
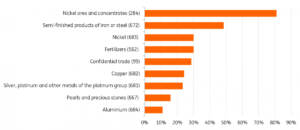
Ekspor Rusia ke UE
Hal lainnya adalah tertutupnya moda transportasi baik udara maupun kereta api. Larangan penerbangan dari UE berdampak signifikan terhadap volume pengiriman udara. Sementara itu, penutupan jalur kereta api rute Asia-Eropa melalui Ukraina yang dikenal dengan ‘Jalur Sutra’ baru (Silk Road) juga berdampak pada arus pengiriman. Memang, volume pengiriman lewat kedua moda ini relatif kecil. Pangsa pasar Jalur Sutera berkontribusi hanya sekitar 1-2% dari arus peti kemas Asia Eropa. Demikianpun moda transportasi udara yang hanya berkontribusi sekitar 1% dari arus perdagangan global.
Namun, nilai barang yang diangkut oleh dua moda transportasi ini sangat tinggi. Barang-barang yang diangkut via ‘Jalur Sutra’ merupakan produk bernilai tinggi seperti elektronik, farmasi, dan produk pertanian kelas atas. Maka tidak heran jika efek perang ini sangat berdampak pada nilai perdagangan global. Nilai perdagangan bulan Februari misalnya, sudah turun sekitar 5,6%, menurut Kiel Trade Indicator. Padahal, perang baru mulai akhir Februari. Nilai perdagangan diprediksi turun lebih dalam pada Maret dan bulan-bulan selanjutnya jika belum ada solusi terhadap konflik di Ukraina.
Pembatasan yang diberlakukan sendiri oleh perusahaan-perusahaan Eropa yang mengekspor dan penutupan pelabuhan untuk kapal-kapal Rusia di pelabuhan-pelabuhan Eropa serta pengalihan rute untuk menghindari daerah yang terkena dampak, menciptakan penundaan dan ketidakpastian.
Beberapa perusahaan pelayaran (container shipping) besar global seperti MSC, Maersk, CMA CGM dan Hapag Lloyd, yang mengendalikan sekitar 60% pengiriman peti kemas global, telah menangguhkan pemesanan kargo dari dan ke Rusia dan sebagian juga Ukraina karena alasan keamanan.
Akibatnya, kargo untuk tujuan ini menumpuk di pelabuhan. Sekitar 10% throughput container pelabuhan Rotterdam merupakan barang-barang dari dan ke Rusia dan sekitar 13% barang non-container seperti minyak mentah berat, LNG, dan batu bara. Sementara itu, Sekitar 5% dari throughput terhubung ke Rusia di pelabuhan Eropa terbesar kedua dan ketiga, Antwerpen dan Hamburg. Tapi ini tidak terbatas pada pelayaran dan pelabuhan, karena lalu lintas udara mungkin lebih terpengaruh.
Pemblokiran rute kereta api Asia-Eropa via Ukraina telah berdampak peniadaan pengiriman container lewat kereta api. Larangan penerbangan juga mengakibatkan kehilangan potensi angkutan barang via udara. Lufthansa memperkirakan ada pengurangan kapasitas 10% pada rute Asia-Eropa akibat konflik antara Rusia dan Ukraina. Selain itu, kenaikan harga bahan bakar secara signifikan mendorong biaya transportasi. Maskapai angkutan udara besar lainnya, Cargolux, memberlakukan biaya tambahan karena implikasi perang terhadap kapasitas dan rute.
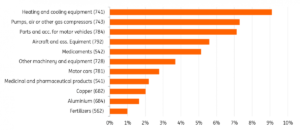
Impor Rusia dari UE
Masalah lain yang tak kalah pentingnya dalam sektor transportasi dalah soal tenaga kerja, baik pelaut maupun sopir truk di transportasi darat. Menurut data International Chamber of Shipping (ICS) sekitar 10.5% pelaut global berasal dari Rusia dan 4% dari Ukraina. Sebagian besar dari mereka terjebak di Laut Hitam karena kapal tak jalan dan penutupan pelabuhan. Penutupan wilayah udara membuat perjalanan dan relokasi pelaut juga semakin sulit. Kekurangan pengemudi truk di Eropa juga dapat meningkat karena diperkirakan 4.000 hingga 5.000 pengemudi truk ditahan di Ukraina, menurut data IRU.
Implikasi terhadap Rantai Pasok dan Perdagangan
Pukulan terbesar terhadap rantai pasok serta perdagangan sebagai dampak dari perang ini ialah efek dari berhentinya ekspor energi Rusia. Sebagimana diketahui, sebagian besar negara UE sangat bergantung pada energi Rusia. Disamping itu, banyak negara lain yang sangat bergantung pada komoditas-komoditas pertanian Rusia seperti gandum, jagung, dan minyak bunga matahari (India, Cina, Belanda, dan Mesir adalah konsumen besar). Baik Rusia maupun Ukraina juga merupakan negara pengekspor besar baja, paladium, platinum, dan nikel.
Menurut data, 81% bijih nikel dan konsentrat dari impor UE berasal dari Rusia. UE juga mendapat 30,1% dari total impor nikelnya dari Rusia, 48,5% produk setengah jadi dari besi atau baja, dan lebih dari 20% tembaga dan platinum. Belgia dan Denmark menerima lebih dari 90% pangsa baja setengah jadi dari Rusia sementara Latvia bergantung pada Rusia untuk 92% pupuknya. Impor baja dan tembaga Jerman Sebagian besar berasal dari Rusia dengan komposisi masing-masing 74% dan 46,1%. Jadi, tingkat ketergantungan UE pada Rusia sangat tinggi.
Penundaan dan kemacetan menunjukkan masalah jangka panjang untuk rantai pasok. Skema pelayaran dan angkutan udara harus ditata ulang dan penundaan akan meningkat karena produk-produk Rusia dikenakan sanksi, yang berarti bahwa kargo peti kemas yang ditujukan ke Rusia akan menerima pemeriksaan pabean tambahan. Pengiriman produk ke pabrikan Eropa akan tertunda. Selain itu, kelangkaan dan penundaan berarti aka ada tekanan harga yang lebih besar, yang mengakibatkan kenaikan harga bagi produsen dan konsumen.
Perdagangan dunia akan melemah lebih tajam dari perkiraan sebelumnya. Setelah pandemi, masalah rantai pasok yang berkelanjutan serta inflasi dan biaya pengiriman yang lebih tinggi menimbulkan risiko penurunan lebih lanjut terhadap prospek perdagangan.
Sanksi terhadap beberapa produk yang sebelumnya diekspor ke Rusia, larangan ekspor secara sukarela, dan upaya pengurangan impor migas, semuanya akan memukul perdagangan global tahun ini. Namun yang tetap melegakan adalah volume perdagangan di kawasan lain tetap tumbuh. Arus perdagangan Asia-AS diperkirakan tetap tumbuh. Apalagi, volume perdagangan kawasan Asia, selain China, dengan wilayah konflik relatif kecil.
Sumber: Hellenicshippingnews